Wat een vakantiewoning écht opbrengt: brochurerendement tegenover netto werkelijkheid
Een brochure deelt de bruto huur door de koopsom. Uw bankrekening kent dat getal niet. Dit artikel rekent het verschil regel voor regel uit, met de tarieven van 2026.
Vrijwel elke verkopende partij noemt hetzelfde soort getal: een rendement van 6%, 8% of soms 12%. Dat getal is bijna nooit gelogen, en toch klopt het bijna nooit. Het is namelijk een bruto rendement: de beloofde huuropbrengst gedeeld door de aankoopsom, vóórdat er ook maar één kostenpost vanaf is. Tussen dat getal en wat er daadwerkelijk op uw rekening blijft staan, zitten vijf posten die een brochure zelden allemaal noemt.
Dit artikel behandelt die vijf posten en het effect ervan op uw werkelijke rendement. Geen verkooppraat over de recreatiemarkt: gewoon de rekensom, en het rekenvoorbeeld waarmee u de brochure op uw eigen tafel kunt narekenen.
Bruto, netto en cash-on-cash: drie kengetallen die niet hetzelfde meten
Een rendement zonder toevoeging zegt niets. Er zijn drie verschillende cijfers in omloop, elk met een eigen afkorting die u in brochures en taxatierapporten tegenkomt: het bruto aanvangsrendement (BAR), het netto aanvangsrendement (NAR) en het rendement op eigen vermogen (ROE, van return on equity). Een verkoper noemt vrijwel altijd de eerste:
Kengetal
Berekening
Wat het zegt
BAR Bruto Aanvangsrendement
Bruto huur ÷ aankoopsom
Vrijwel niets: alle kosten ontbreken
NAR Netto Aanvangsrendement
Netto operationele winst ÷ aankoopsom
De operationele werkelijkheid van jaar 1
ROE Return on Equity
Netto winst ná rente ÷ eigen inleg
Wat uw eigen ingelegde euro's opleveren
De BAR is niet nutteloos omdat hij te hoog is, maar omdat hij iets anders meet dan wat u wilt weten. Twee objecten met exact dezelfde BAR kunnen een NAR van 4% en een NAR van min 1% hebben, puur door een ander beheercontract en een andere grondsituatie. Wie op de BAR koopt, koopt op een getal dat over de kostenstructuur van zijn eigen object niets zegt.
De bezettingsmythe: waarom 70% zelden een jaargemiddelde is
Voordat er ook maar één kostenpost vanaf gaat, zit de eerste correctie al in de omzet zelf. Een bezettingsgraad van 70% of hoger in een brochure is doorgaans niet gemeten over twaalf maanden, maar geëxtrapoleerd uit de weken waarin het park vol zit: de zomervakantie, en soms de meivakantie erbij. In de wintermaanden zakt de bezetting op de meeste parken richting het vriespunt, en dat trekt het jaargemiddelde hard omlaag.
De praktische vuistregel: reken met 40% tot 45% jaargemiddelde bezetting, ongeacht wat er in de brochure staat. Niet omdat 70% nooit voorkomt, maar omdat een investering die alleen standhoudt bij een uitzonderlijke bezetting geen investering is, maar een weddenschap. Wie zijn hele businesscase op 70% bouwt en op 45% uitkomt, verliest ruim een derde van zijn omzet in het eerste jaar, zonder dat er één kostenpost is veranderd.
De vijf posten die een brochure zelden aftrekt
1. De verhuurcommissie
Verhuurt u via een commerciële parkketen met een verhuurmonopolie, dan gaat er doorgaans 20% tot 35% exclusief btw van uw bruto huuropbrengst af. Verhuurt u zelfstandig via een boekingsplatform, dan rekenen platforms als Booking.com en Airbnb gemiddeld 15% tot 18%. In beide gevallen gaat het percentage over de bruto boekingswaarde, niet over uw winst. Bij een bruto huur van € 14.400 is 25% commissie dus € 3.600, ook in een jaar waarin u onder de streep nauwelijks iets overhoudt.
Let op de dubbeltelling die hier vaak ontstaat: wie een park inschakelt dat de boekingen regelt én daarnaast een platformcommissie in zijn berekening meeneemt, trekt twee keer commissie af over dezelfde omzet. Kies er één, afhankelijk van wie de boeking daadwerkelijk binnenhaalt.
Wat de partij achter uw object werkelijk rekent, is bovendien vaak niet te vinden. Van de partijen die op 25 augustus 2026 zijn nagelopen, publiceren er vijf een bruikbaar tarief op hun eigen website. Die vijf staan met bron en peildatum in het overzicht van wat parken en platforms rekenen. Vergelijkt u nog? Dan is dit de post waarop twee objecten het verst uit elkaar lopen, want het tarief van de verhuurder staat zelden in een brochure.
2. De onderhouds- en afschrijvingsreservering
Een recreatiewoning slijt, en anders dan bij een reguliere woning slijt het object vaak sneller dan de grond in waarde stijgt. De markt hanteert als ondergrens ongeveer 1,5% per jaar; in dit model geldt 2%, zodat er een veiligheidsmarge in zit. Bij een object van € 150.000 is dat € 3.000 per jaar dat u niet mag consumeren.
Nuance die de meeste rekentools weglaten: die 2% hoort strikt genomen over de bouwwaarde van de opstal, niet over de grond. Grond slijt niet. Bij een object met een fors grondaandeel op eigen grond is rekenen over de volledige aankoopsom dus conservatief, en dat is bewust: liever een te grote reservering dan een renovatie van tienduizenden euro's zonder fonds. Wie deze post op nul zet, verhoogt zijn papieren rendement en verlaagt niets aan zijn werkelijke kosten: hij verplaatst ze alleen naar jaar vijftien.
3. De gemeentelijke lasten
Hier zitten meer posten dan de meeste kopers verwachten, met verschillende grondslagen:
Forensenbelasting: een vast jaarbedrag, verschuldigd zodra u een gemeubileerde woning meer dan 90 dagen per jaar beschikbaar houdt zonder er uw hoofdverblijf te hebben.
Toeristenbelasting: een bedrag per persoon per overnachting, dus recht evenredig met uw bezetting, en normaal gesproken doorbelast aan de gast.
OZB, rioolheffing en afvalstoffenheffing: jaarlijkse aanslagen op basis van de WOZ-waarde en het gebruik.
Samen loopt dit al snel op tot ruim € 1.500 per jaar. Het onderscheid tussen een vast bedrag en een bedrag per overnachting is niet cosmetisch: als u een tegenvallende bezetting doorrekent, daalt de toeristenbelasting mee, maar de forensenbelasting en de OZB niet. Precies daarom hoort een stresstest deze posten apart te behandelen.
4. Vastrecht en de opslag op nutsvoorzieningen
Parken rekenen doorgaans een eigen vastrecht voor CAI, stroom en water, vaak tegen een tarief dat boven de markt ligt omdat u geen keuze heeft in leverancier. Dit is een kleine post per maand en een merkbare post per jaar, en hij staat vrijwel nooit in de rendementsberekening van de verkoper.
5. Parklasten, VvE-bijdrage en erfpachtcanon
De parkbijdrage die de brochure noemt, is doorgaans het tarief van vorig jaar en niet zelden een bedrag exclusief de posten die pas na de koop opduiken. Staat het object op pacht of erfpacht, dan komt daar een jaarlijkse canon bovenop (de vaste vergoeding die u betaalt voor het gebruik van de grond onder uw eigen chalet) van in de huidige markt al snel € 3.500 tot € 6.500. Dat bedrag is geen detail: het kan de volledige netto winst van een object opeten, en het is bovendien de post die het hardst kan stijgen bij een contractherziening. Die afweging staat uitgewerkt in de vergelijking tussen erfpacht en eigen grond.
Heeft u de woning al? Dan drukken deze vijf posten elk jaar opnieuw, en ze staan zelden apart op de afrekening die u van uw verhuurder krijgt. Die afrekening toont meestal één bedrag onder aan de streep, niet de vijf regels erboven. Zet u ze wel apart, dan ziet u per post waar het geld heen gaat en welke post het hardst doortikt bij een tegenvallende bezetting. Dat is een andere vraag dan of u had moeten kopen: die beslissing ligt achter u.
Het rekenvoorbeeld: brochure tegenover rekensom
Een object van € 150.000. De brochure belooft € 22.500 huuropbrengst bij 70% bezetting, en noemt € 3.750 aan parkbijdrage. Links wat de brochure toont, rechts dezelfde investering doorgerekend bij 45% bezetting en met de actuele tarieven:
Parameter
De brochure
De rekensom
Bruto huuropbrengst
€ 22.500 (70%)
€ 14.400 (45%)
Parklasten en VvE
− € 3.750
− € 5.250
Verhuurcommissie (25%)
genegeerd
− € 3.600
Onderhoudsreservering (2%)
genegeerd
− € 3.000
Belastingen en nutsopslag
genegeerd
− € 1.800
Netto operationele winst
€ 18.750
€ 750
Rendement
12,5%
0,5%
Hetzelfde object, dezelfde koopsom, hetzelfde park. Het verschil zit volledig in wat er wél en niet wordt meegerekend. Visueel:
Het groene randje uiterst rechts is uw jaarwinst. Dat is geen dramatisering: het is dezelfde investering, alleen compleet doorgerekend. En let op wat er nog niet in deze balk zit: geen financieringsrente, geen belasting, geen eigen tijd, en geen afschrijving bij de exit.
De post die vrijwel iedereen vergeet: de btw op uw omzet
Kortdurende verhuur van een gemeubileerde vakantiewoning geldt fiscaal als het verstrekken van logies, en is btw-belast. Het verlaagde tarief van 9% is per 1 januari 2026 vervallen voor logies: sindsdien draagt u 21% btw af over elke overnachting in uw gemeubileerde vakantiewoning. Kampeergelegenheid blijft wel op 9%. Dat is het verhuren van een afgebakend stuk grond door een camping of vakantiepark aan iemand die daar zelf een tent, caravan, stacaravan of semipermanent huisje op plaatst, en alleen voor kort verblijf. Huurt u zo'n standplaats onder uw eigen accommodatie, dan hoort op die standplaatshuur 9% btw en niet 21%.
Dat heeft een direct gevolg voor elke rendementsberekening. Vult u de nachtprijs in die de gast op het boekingsplatform ziet, en bent u btw-ondernemer, dan zit die 21% daar al in. Uw werkelijke omzet is dan 21/121 lager, oftewel 17,4% minder dan het bedrag waarmee u rekent. Op een bruto huur van € 14.400 scheelt dat ruim € 2.500 per jaar, en dat verschil werkt door in élk kengetal dat u daarna berekent. De prijs exclusief btw is daarom de omzet die in dit model telt. De volledige btw-kant, inclusief de teruggave bij aankoop en de tienjaarstermijn die daaraan vastzit, staat in het artikel over de btw-klem.
Voordat u kunt verhuren: de registratieplicht
Sinds 20 mei 2026 verplicht een Europese verordening een uniek registratienummer in elke platformadvertentie voor kortdurende verhuur. Zonder dat nummer mag een platform uw advertentie niet tonen, en dat raakt uw bezetting voordat u een euro heeft verdiend. Daarnaast kunnen gemeenten op grond van de Wet toeristische verhuur een eigen registratieplicht, meldplicht, nachtenmaximum of vergunningplicht opleggen. Die regels verschillen per gemeente en er bestaat geen landelijke lijst. Controleer dit bij uw gemeente voordat u een boekingsplatform inricht, niet erna.
Wat eigen gebruik u kost
"Dan kan ik er zelf ook lekker in" is de meest gebruikte rechtvaardiging van een matige aankoop, en de enige kostenpost die kopers vrijwillig zelf toevoegen zonder hem te berekenen. Een week eigen gebruik is een week die u niet kunt verhuren, en dus gemiste liquide omzet.
De rekensom is simpel: nachtprijs maal zeven maal uw bezettingsgraad. Bij een nachtprijs van € 95 en 45% bezetting is dat ongeveer € 299 per week. Blokkeert u drie weken, dan kost dat bijna € 900 aan gemiste inkomsten. Blokkeert u die weken in het hoogseizoen, dan is de werkelijke prijs een veelvoud daarvan, want dat zijn precies de weken met de hoogste nachtprijs en de hoogste vraag. Dat betekent niet dat u er nooit zelf mag zitten: het betekent dat die keuze een prijs heeft die in uw rendement thuishoort, niet in uw gevoel.
Eigen gebruik raakt ook uw btw. Blokkeert u weken voor uzelf, dan ziet de Belastingdienst dat als privégebruik, ook als u er niet fysiek verblijft. Dat verlaagt het deel van de btw op de aankoop dat u mag terugvragen, en dat werkt tien jaar lang door. Zie het artikel over de btw-klem voordat u de agenda vrijhoudt.
En sinds belastingjaar 2026 raakt eigen gebruik ook uw box 3. Tot en met belastingjaar 2025 stond het voordeel wegens eigen gebruik op nihil, na het arrest van de Hoge Raad van 20 december 2024. Vanaf belastingjaar 2026 is het binnen de tegenbewijsregeling wel belast: tegen de economische huurwaarde, of tegen een forfait van 5,06% van de WOZ-waarde, naar rato van de dagen dat het object voor u ter beschikking staat. Dat percentage geldt voor belastingjaar 2026, is definitief vastgesteld, en is op 25 augustus 2026 gecontroleerd op de pagina "Wat is mijn werkelijk rendement?" van de Belastingdienst. Dagen waarop u verhuurt of verpacht tellen niet mee; lege dagen wel. Onder het voorgestelde stelsel vanaf 2028 verandert die grondslag opnieuw, maar dat wetsvoorstel is nog niet aangenomen en het noemt zelf geen percentage van de WOZ-waarde. De volledige rekensom staat in het artikel over Box 3 en de WOZ-waarde.
Uw eigen uren zijn geen gratis besparing
Wie de commissie van het park wil vermijden, kiest voor zelfbeheer. Dat is rekenkundig vaak verstandig, maar niet gratis. Reken op ongeveer 120 uur per jaar aan schoonmaak, incheck, storingen, communicatie en administratie. Tegen een zakelijk uurtarief van € 75 is dat € 9.000 aan omzet die u elders niet maakt. Dat bedrag verschijnt nergens op een bankafschrift, en drukt uw werkelijke rendement even hard als een factuur.
Er is bovendien een fiscale grens aan zelfbeheer die zelden wordt benoemd. Het voordeel van recreatievastgoed in privé is de relatief lage belastingdruk van passief vermogensbeheer in Box 3 (de belastingbox voor spaargeld en beleggingen). Gaat u structureel actief beheren (zelf inchecken, zelf schoonmaken, zelf agressief marketen), dan kan de Belastingdienst oordelen dat u arbeid verricht om een hoger rendement te behalen. Uw inkomsten verschuiven dan naar Box 1 (de box voor inkomen uit werk), met een belastingdruk die kan oplopen tot 49,50%. Dat is geen theoretisch randgeval: het is de reden waarom de keuze tussen uitbesteden, zelf doen en automatiseren een rekensom is en geen kwestie van temperament.
Waarom een gezonde NAR nog geen goede investering is
De NAR meet één jaar. Hij zegt niets over de vraag of uw object er over twintig jaar nog staat, en of het dan nog iets waard is. Een houten chalet op pacht met een prima NAR kan alsnog kapitaalvernietiging zijn zodra de economische levensduur eindigt en er sloopkosten volgen. Een stenen object op eigen grond met dezelfde NAR is een fundamenteel andere belegging.
De percentages hierboven zijn marktbandbreedtes, geen wetten. Uw eigen parkcontract, uw eigen gemeente en uw eigen object bepalen de exacte bedragen, en die kunnen naar beide kanten afwijken. Dit is een rekenkundig kader waarmee u de brochure kunt narekenen, geen financieel of fiscaal advies en geen taxatie van een specifiek object. De uitkomst blijft uw eigen beoordeling, op basis van uw eigen cijfers.
Wat het wél doet: het maakt zichtbaar welke posten er tussen het beloofde en het werkelijke rendement zitten, zodat u bij de makelaar de juiste vraag stelt. Niet "wat is het rendement", maar "welke van deze vijf posten zit er in uw getal, en welke niet".
Uw eigen cijfers
Wilt u dit doorrekenen met de koopsom en de huurbelofte uit úw brochure, in plaats van met dit voorbeeld?
Vergelijkt u nog? Het vergelijkingsblad van de Rendements Engine zet tien objecten naast elkaar en rekent ze met dezelfde methode door. Dat blad zit in het betaalde pakket.
Heeft u de woning al? Dezelfde rekenmethode laat per post zien waar uw rendement weglekt en wat er dit jaar werkelijk is overgebleven. Ook dat zit in hetzelfde systeem.
Veelgestelde vragen
Wat is het verschil tussen BAR en NAR bij een vakantiewoning?
De BAR is de bruto huuropbrengst gedeeld door de aankoopsom en negeert alle kosten. De NAR is wat overblijft na parklasten, verhuurcommissie, onderhoudsreservering en gemeentelijke lasten, gedeeld door diezelfde aankoopsom. Een brochure toont vrijwel altijd de BAR.
Is 70% bezetting realistisch voor een vakantiewoning?
Zelden. Dat percentage is doorgaans geëxtrapoleerd uit de drukste zomerweken en niet gemeten over een volledig jaar. Reken als stresstest met 40% tot 45% jaargemiddelde bezetting, ongeacht wat de verkoper voorspiegelt.
Welke kosten laat een parkbrochure meestal weg?
De verhuurcommissie van park of platform, de jaarlijkse onderhoudsreservering van minimaal 2%, de volledige gemeentelijke lasten inclusief OZB, riool en afval, en het vastrecht met de opslag op nutsvoorzieningen.
Hoeveel commissie rekent een vakantiepark of Booking.com?
Een parkketen met verhuurmonopolie rekent doorgaans 20% tot 35% exclusief btw over uw bruto huuropbrengst. Platforms als Booking.com en Airbnb zitten gemiddeld op 15% tot 18%. Beide over de bruto boekingswaarde, niet over uw winst.
Telt de btw mee in de huuropbrengst van een vakantiewoning?
Ja, als u btw-ondernemer bent. Kortdurende logiesverhuur is btw-belast en het tarief is per 1 januari 2026 van 9% naar 21% gegaan. Kampeergelegenheid blijft wel op 9%: dat is het verhuren van een kale standplaats door een camping of vakantiepark aan iemand die daar zelf een tent, caravan, stacaravan of semipermanent huisje op plaatst. Rekent u met de prijs die de gast ziet, dan is uw omzet 17,4% te hoog ingeschat.
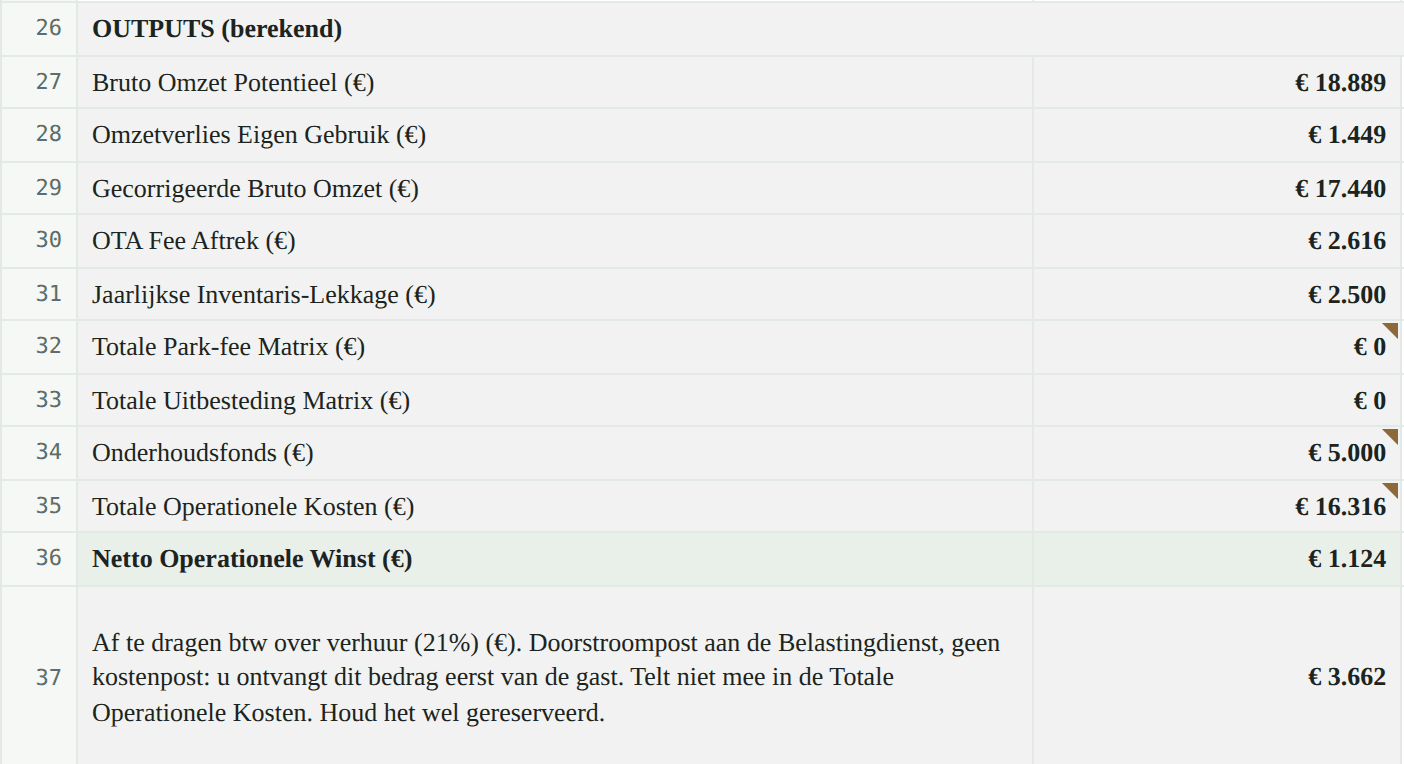
Tabblad 2 van de Rendements Engine. Van het bruto omzetpotentieel van € 18.889 blijft na alle posten € 1.124 netto operationele winst over.
Wilt u dit op uw eigen object narekenen?
De Rendements Vesting rekent dezelfde posten door op uw eigen koopsom, uw eigen huurbelofte en uw eigen bezetting, tabblad voor tabblad, met de cel erbij waar elk getal vandaan komt.
GEEN FINANCIEEL ADVIES: de auteur van deze pagina is geen gediplomeerd financieel adviseur, vermogensbeheerder, accountant of fiscalist. Niets op deze pagina, in de voorbeelden of in de documentatie mag worden geïnterpreteerd of gebruikt als gepersonaliseerd financieel, juridisch of fiscaal advies. Lees ook de algemene voorwaarden en de privacyverklaring.
Bijgewerkt op 25 augustus 2026. De bedragen en tarieven op deze pagina gelden voor belastingjaar 2026.