Btw terugvragen bij een vakantiewoning: geen korting, maar een lening van tien jaar
Op een nieuwbouwobject van anderhalve ton gaat het om € 31.500. Het voelt als gratis geld. Het is een bedrag dat u pas na tien onafgebroken verhuurjaren echt mag houden.
"Koop exclusief btw, u vraagt hem toch terug." Het is het meest gebruikte verkoopargument bij nieuwbouw in de recreatiesector, en het klopt ook nog. U mag de btw op de aankoop terugvragen als u het object commercieel gaat verhuren. Wat er zelden bij wordt verteld, is onder welke voorwaarden u dat geld ook houdt, en wat er in de tussentijd elke maand de andere kant op stroomt.
Want de btw kent bij een vakantiewoning twee kanten die altijd samen gelden: een teruggave aan de voorkant, en een afdracht bij elke boeking. De meeste artikelen over dit onderwerp behandelen alleen de eerste. Dit artikel behandelt beide, plus de tien jaar die eraan vastzitten.
Eerst de vraag die alle andere bepaalt: wordt u btw-ondernemer?
Alles in dit artikel geldt alleen als u btw-ondernemer bent voor de verhuur: iemand die btw in rekening brengt over zijn omzet en de btw op zijn kosten mag terugvragen. Dat is geen automatisme en ook geen verplichting.
Blijft uw jaaromzet onder de kleineondernemersregeling (KOR), in 2026 een grens van € 20.000, dan kunt u kiezen voor vrijstelling. U draagt dan geen btw af over uw verhuur, maar u kunt de btw op de aankoop ook niet terugvragen. Voor die groep verhuurders is de rest van dit artikel niet van toepassing, en dat is een prettige uitkomst: geen teruggave betekent ook geen tienjarige verplichting.
Bepaal deze vraag dus eerst, en pas daarna de rest. Wie een businesscase bouwt op een btw-teruggave terwijl hij structureel onder de € 20.000 omzet blijft, rekent met geld dat hij nooit krijgt.
De afdrachtkant: sinds 1 januari 2026 draagt u 21% af
Kortdurende verhuur van een gemeubileerde vakantiewoning geldt fiscaal als het verstrekken van logies en is btw-belast. Tot en met 2025 gold daarvoor het verlaagde tarief van 9%. Dat tarief is per 1 januari 2026 vervallen voor logies: sindsdien draagt u 21% af over elke overnachting. Kampeergelegenheid blijft wel op 9%: dat is het verhuren van een kale standplaats door een camping of vakantiepark aan iemand die daar zelf een tent, caravan, stacaravan of semipermanent huisje op plaatst.
Let op het overgangsrecht, want dat werkt naar achteren. Is er in 2025 vooruitbetaald voor een verblijf in 2026 of later, dan geldt over die overnachting alsnog 21%. Is over die vooruitbetaling destijds 9% afgedragen, dan moet het verschil van twaalf procentpunt worden bijbetaald. Dit raakt elke verhuurder die vroegboekingen accepteert, en het bedrag komt pas op tafel in het jaar van het verblijf.
Dat is geen administratief detail, want het verandert uw omzet. De prijs die uw gast op het boekingsplatform ziet, is inclusief btw. Uw eigen omzet is het bedrag daaronder:
Nachtprijs die de gast betaalt€ 95,00
− Btw (21/121 deel)− € 16,49
Uw werkelijke omzet per nacht€ 78,51
Wie in zijn rendementsberekening de gastprijs invult, rekent zijn omzet dus 17,4% te hoog. Bij een bruto huuropbrengst van € 14.400 is dat ruim € 2.500 per jaar aan omzet die niet bestaat, en dat verschil werkt door in elk kengetal dat u daarna berekent. Het bedrag exclusief btw is dus de omzet die telt. Hoe zwaar dat doorwerkt in uw rendement, staat in het artikel over brochurerendement en netto werkelijkheid.
De teruggavekant: € 31.500, en het geld dat u eerst zelf moet neerleggen
Neem een nieuwbouw recreatievilla met een koopprijs van € 150.000 exclusief btw. De btw bedraagt dan € 31.500. Omdat u gaat verhuren, vraagt u dat bedrag met succes terug via uw aangifte.
Wat vrijwel nooit in de rekensom staat: bij de notaris rekent u niet € 150.000 af, maar € 181.500. Die volledige btw moet op tafel liggen op de dag van de overdracht, en komt pas maanden later terug via de aangifte. Dat is geen kostenpost, maar wel een liquiditeitsvraag van € 31.500 die volledig los staat van uw eigen inbreng en uw hypotheek. Wie zijn benodigde eigen vermogen berekent zonder deze post, komt op de dag van de overdracht geld tekort. Meer daarover staat in het artikel over aankoopkosten en financiering.
Eén meevaller die vaak wordt gemist. Wordt een nieuwbouwwoning of een bouwterrein van rechtswege met 21% btw geleverd, dan geldt in beginsel de samenloopvrijstelling: er is dan géén overdrachtsbelasting verschuldigd bovenop die btw. Op een object van € 150.000 scheelt dat € 12.000 tot € 15.600. Twijfelt u of uw object hieronder valt, laat dit dan vóór de overdracht bevestigen door uw notaris, en reken niet met beide heffingen tegelijk.
Er zit wel een uitzondering in, en die treft juist de koper voor wie dit artikel is geschreven. De vrijstelling geldt níet als de zaak al als bedrijfsmiddel is gebruikt en de koper de btw kan aftrekken. Ga er dus niet van uit dat de vrijstelling voor u werkt: laat dat per object vaststellen voordat u met een van beide heffingen rekent.
De herzieningstermijn: waarom die teruggave nog niet van u is
De Belastingdienst geeft niets weg. De teruggave is pas definitief als u het object tien jaar onafgebroken btw-belast verhuurt: het jaar van ingebruikname plus de negen daaropvolgende jaren. Dat heet de herzieningstermijn. Vergelijkt u nog? Dan is de vraag per object niet alleen of er btw op de levering drukt, maar ook hoeveel jaren van die termijn er nog te gaan zijn.
De kern in één regel
Elk jaar commerciële verhuur maakt 1/10 deel van de teruggevraagde btw definitief van u.
Doorbreekt u die voorwaarde binnen tien jaar, dan betaalt u de btw over de resterende jaren terug. Er zijn drie manieren waarop de keten breekt, en twee daarvan zijn keuzes die mensen jaren later maken zonder aan de btw te denken:
U stopt met commercieel verhuren en gaat het object zelf gebruiken.
U verkoopt binnen tien jaar aan een particulier die er geen verhuuronderneming mee start.
U gaat langdurig verhuren (meer dan zes maanden aan dezelfde bewoner, bijvoorbeeld aan arbeidsmigranten of expats). Dat valt fiscaal onder regulier wonen en is juist vrijgesteld van btw.
Heeft u de woning al en heeft u de btw teruggevraagd? Dan loopt die termijn van tien jaar op dit moment door, en de drie situaties hierboven zijn geen theorie: het zijn keuzes die eigenaren jaren na de aankoop maken zonder aan de btw te denken. Het jaar van de termijn waarin u zit bepaalt welk deel van de teruggave nog openstaat. Dat deel is de prijs van elke wijziging in uw exploitatie, en het staat op geen enkele jaarafrekening.
Het rekenvoorbeeld: stoppen in jaar vijf
U exploiteert het object vier volledige jaren met succes. In het vijfde jaar bent u de administratie zat, stopt u met verhuren en gaat u het huisje uitsluitend zelf gebruiken als weekendverblijf.
Oorspronkelijke btw-teruggave€ 31.500
Definitief verworven na 4 jaar (4/10)€ 12.600
Terug te betalen over 6 resterende jaren (6/10)− € 18.900
Het tempo verschilt, het bedrag niet
Hier zit een nuance die bijna overal ontbreekt, en die voor uw liquiditeit alles uitmaakt. Verkoopt u het object binnen de termijn aan een particulier, dan volgt bij de levering in één keer een correctie van € 18.900. Stopt u alleen met verhuren zonder te verkopen, dan loopt die correctie niet in één klap: u betaalt vanaf dat jaar 1/10 deel (€ 3.150) terug voor elk resterend jaar in de termijn.
Beide routes kosten u uiteindelijk hetzelfde bedrag. Maar één keer € 18.900 op tafel leggen is een heel ander probleem dan zes jaar lang € 3.150, zeker in een jaar waarin u net besloten heeft dat het object geen inkomsten meer genereert.
Eigen gebruik: de pro-rataregel maakt de teruggave direct kleiner
Een veelgehoorde gedachte: "ik meld het aan als volledig zakelijk verhuurobject, claim de hele btw terug, en blokkeer daarna gewoon drie zomermaanden voor mezelf." Dat lek is gedicht.
Voor vastgoed geldt de pro-rataregel (naar verhouding). Vanaf de eerste dag kijkt de Belastingdienst naar uw werkelijke gebruik: u mag de btw uitsluitend terugvragen voor het percentage dat het object daadwerkelijk wordt gebruikt voor btw-belaste verhuur. Verhuurt u negen maanden per jaar commercieel en gebruikt u het drie maanden zelf, dan is de rekensom:
Maximale btw bij 100% verhuur€ 31.500
Toegestane teruggave (75% zakelijk)€ 23.625
Niet aftrekbaar (25% privégebruik)€ 7.875
Die € 7.875 is geen uitgestelde post en geen risico: het is een direct verlies aan de voorkant, betaald op de dag van de overdracht. Uw wens om er zelf drie maanden per jaar te zitten kost u dus niet alleen gemiste huurinkomsten, maar ook bijna achtduizend euro aan btw die u nooit meer terugziet.
Eigen gebruik is zichtbaar, ook als u er niet bent. Blokkeert u weken in het reserveringssysteem voor uzelf, dan maakt u potentiële verhuur onmogelijk en ziet de fiscus dat als privégebruik. Fysiek aanwezig zijn is geen voorwaarde. Bovendien moet u gedurende de hele tienjaarstermijn aan het einde van elk boekjaar de verhouding tussen zakelijk en privégebruik doorgeven. Wijkt die af van uw oorspronkelijke schatting, dan volgt een bijbetaling of een teruggave.
De praktische conclusie: behandel het als geleend geld
Alles hierboven leidt tot één werkwijze die u vanaf dag één kunt toepassen. Een aankoopsom telt in uw hoofd inclusief btw. Boek de teruggevraagde btw niet als winst, maar parkeer hem in uw liquiditeitsbuffer. Behandel elke teruggevraagde euro als geleend geld tot het tiende exploitatiejaar feilloos is afgesloten.
En maak de keuze bewust in plaats van impliciet. Wilt u het maximale fiscale voordeel? Dan is het exploitatiemodel 100% zakelijke verhuur, en boekt u uw eigen vakantie ergens anders. Wilt u er zelf regelmatig zitten? Dan is dat een legitieme keuze, maar reken de prijs ervan dan aan de voorkant door en niet achteraf. Wat u niet kunt doen, is beide tegelijk aannemen.
Wat dit artikel niet doet
Dit is een rekenkundig kader op basis van de regels zoals ze in 2026 gelden, geen fiscaal advies. Of uw specifieke levering met btw is belast, of uw object als woning kwalificeert, en hoe de pro-rataverhouding voor úw gebruik precies wordt vastgesteld, hangt af van feiten die alleen in uw eigen dossier staan. Btw-regels rond vastgoed behoren tot de meest procedureel gevoelige onderdelen van het belastingstelsel: laat uw concrete situatie beoordelen door uw accountant of belastingadviseur, en bij voorkeur vóórdat u bij de notaris tekent.
Wat het wél doet: het laat zien dat een btw-teruggave geen korting op de koopsom is, maar een verplichting van tien jaar met een prijskaartje dat u vandaag al kunt uitrekenen.
Vergelijkt u nog? Het vergelijkingsblad van de Rendements Engine zet tien objecten naast elkaar en rekent ze met dezelfde methode door. Dat blad zit in het betaalde pakket.
Heeft u de woning al? Dezelfde rekenmethode laat per post zien waar uw rendement weglekt en wat er dit jaar werkelijk is overgebleven. Ook dat zit in hetzelfde systeem.
Veelgestelde vragen
Kan ik de btw op een vakantiewoning terugvragen?
Alleen als er btw op de levering drukt (doorgaans bij nieuwbouw of een bouwterrein) én u het object als btw-ondernemer commercieel gaat verhuren. De teruggave is pas definitief na tien onafgebroken jaren commerciële verhuur.
Wat is de herzieningstermijn van tien jaar?
Het jaar van ingebruikname plus de negen daaropvolgende jaren. Elk jaar commerciële verhuur maakt een tiende deel van de teruggave definitief van u. Breekt u die voorwaarde eerder, dan betaalt u naar rato terug over de resterende jaren.
Hoeveel btw betaal ik over de verhuur van een vakantiewoning in 2026?
21%. Het verlaagde tarief van 9% voor logies is per 1 januari 2026 vervallen. Kampeergelegenheid blijft wel op 9%: dat is het verhuren van een kale standplaats door een camping of vakantiepark aan iemand die daar zelf een tent, caravan, stacaravan of semipermanent huisje op plaatst.
Wat gebeurt er met de btw als ik stop met verhuren?
Stopt u zonder te verkopen, dan betaalt u vanaf dat jaar telkens een tiende deel terug voor elk resterend jaar. Verkoopt u binnen de termijn aan een particulier, dan volgt de volledige correctie in één keer bij de levering.
Mag ik het huisje zelf gebruiken als ik de btw heb teruggevraagd?
Ja, maar het kost u btw. U mag de btw alleen terugvragen voor het deel dat het object btw-belast wordt verhuurd. Weken die u blokkeert voor uzelf tellen als privégebruik, ook als u er niet fysiek verblijft.
Wat betekent de kleineondernemersregeling voor mijn verhuur?
Blijft uw jaaromzet onder € 20.000 in 2026, dan kunt u kiezen voor de KOR: geen btw-afdracht over uw verhuur, maar ook geen teruggave van de btw op de aankoop. De herzieningstermijn is dan niet van toepassing.
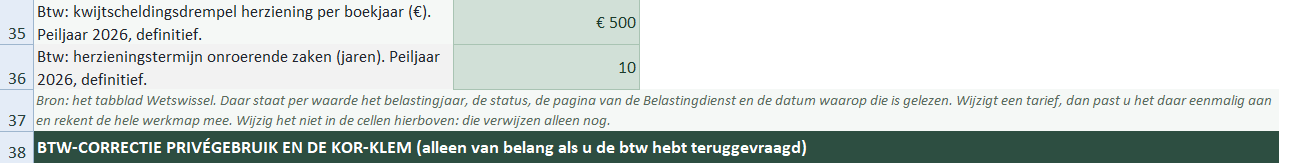
Tabblad 1 van de Rendements Engine. De tien jaar staat als parameter in het model, niet als aanname in een formule; u wijzigt hem op het tabblad Wetswissel en de hele werkmap rekent mee.
Wilt u dit op uw eigen object narekenen?
De Rendements Vesting rekent dezelfde posten door op uw eigen koopsom, uw eigen huurbelofte en uw eigen bezetting, tabblad voor tabblad, met de cel erbij waar elk getal vandaan komt.
GEEN FINANCIEEL ADVIES: de auteur van deze pagina is geen gediplomeerd financieel adviseur, vermogensbeheerder, accountant of fiscalist. Niets op deze pagina, in de voorbeelden of in de documentatie mag worden geïnterpreteerd of gebruikt als gepersonaliseerd financieel, juridisch of fiscaal advies. Lees ook de algemene voorwaarden en de privacyverklaring.
Bijgewerkt op 25 augustus 2026. De btw-tarieven en de omzetgrens op deze pagina gelden voor 2026.