Box 3 en uw vakantiewoning: wat u betaalt vóór de eerste gast
De Belastingdienst kijkt niet naar uw huuropbrengst, uw leegstand of uw parklasten. Er wordt gerekend met vaste percentages over uw bezit. Dit artikel laat zien met welke, en wat er verandert als het nieuwe stelsel er komt.
Een recreatiewoning die u niet zelf bewoont, valt in Box 3: de belastingbox voor spaargeld, beleggingen en tweede woningen. En daar geldt een principe dat voor veel kopers onlogisch aanvoelt: de fiscus rekent in het huidige stelsel niet met wat u verdient, maar met wat u bezit.
Uw object kan een jaar volledig leegstaan, uw park kan de lasten verdubbelen, uw gasten kunnen wegblijven. Voor de aanslag maakt het niets uit. Dat is geen willekeur, maar de kern van een overbruggingsstelsel dat op vaste percentages werkt. Wie de recreatiemarkt binnenstapt met een rendementsberekening waarin de belasting ontbreekt, mist daardoor een kostenpost die zich niets aantrekt van hoe goed of slecht het jaar was.
Hoe de berekening in 2026 werkt
Drie percentages bepalen de aanslag, en geen van drieën heeft iets met uw exploitatie te maken:
Onderdeel
2026
Waarover
Forfait bezittingen
6,00%
De WOZ-waarde van het object (definitief vastgesteld)
Forfait schulden
2,70%
Uw schuld, boven de drempel (voorlopig percentage)
Belastingtarief
36%
Het saldo van bovenstaande twee
Een forfait is een vast, aangenomen percentage: de wetgever gaat ervan uit dat uw bezit dat rendement oplevert, ongeacht of dat zo is. Let op het woord "voorlopig" bij het schuldenpercentage: de definitieve vaststelling voor 2026 volgt pas begin 2027, gekoppeld aan de gemiddelde hypotheekrente over dit jaar. Reken er dus niet mee alsof het in beton gegoten is.
Dat bedrag betaalt u ook in een jaar waarin het object niets opbrengt. Zet het naast de netto operationele winst uit het artikel over brochurerendement en netto werkelijkheid, en u ziet waarom een positief exploitatieresultaat nog geen positieve cashflow betekent.
Heeft u de woning al? Dan is dit de rekensom die elk voorjaar terugkomt, ongeacht wat het object dat jaar heeft opgebracht. De aanslag volgt uit drie getallen die u niet zelf kiest: de WOZ-beschikking, uw schuld en uw overige vermogen in box 3. Wat u wel in de hand heeft, is of u die drie getallen kent voordat de aangifte opengaat. Zet ze naast uw exploitatiecijfers en u ziet wat er van het jaarresultaat overblijft nadat de heffing eraf is.
Waarom uw werkelijke aanslag hier waarschijnlijk van afwijkt
Het rekenvoorbeeld hierboven is de versie die u overal op internet tegenkomt, en hij is onvolledig. Er ontbreken twee correcties die uw uitkomst fors kunnen verschuiven, allebei in uw voordeel:
Het heffingsvrij vermogen: € 59.357 per persoon in 2026, en € 118.714 voor fiscale partners. Over dat deel van uw vermogen betaalt u niets.
De schuldendrempel: de eerste € 3.800 van uw schuld per persoon telt niet mee als aftrekpost.
Reken het voorbeeld hiermee opnieuw door voor iemand zonder ander vermogen in Box 3, en er gebeurt iets opvallends. De schuld telt mee voor € 96.200 (€ 100.000 min de drempel). Uw vermogen in Box 3 is dan € 150.000 min € 96.200, dus € 53.800. Dat ligt onder de vrijstelling van € 59.357. De aanslag is in dat geval nul.
En precies daar zit de denkfout die de meeste kopers maken. Het heffingsvrij vermogen geldt per persoon, niet per object. Heeft u daarnaast spaargeld, beleggingen of een tweede pand, dan is die vrijstelling daar allang aan opgegaan, en wordt uw recreatiewoning belast vanaf de eerste euro. De vraag is dus nooit "wat kost dit object aan Box 3", maar "wat kost dit object aan Box 3 bovenop wat ik al bezit". Dat zijn twee compleet verschillende bedragen.
Hetzelfde object, maar mét ander vermogen ernaast
Dezelfde woning, dezelfde lening, maar nu bij iemand die daarnaast € 150.000 aan beleggingen heeft:
Stap 2: het object bovenop bestaand vermogen
Totale bezittingen (object + beleggingen)€ 300.000
Let op de volgorde in deze berekening, want daar gaat vrijwel elke online rekentool de mist in. Het heffingsvrij vermogen wordt niet van uw bezittingen afgetrokken voordat het forfait erover gaat. De wet berekent eerst het forfaitaire voordeel over uw volledige grondslag, en belast daarvan het deel dat boven de vrijstelling uitkomt. Dat aandeel is hier € 144.443 van € 203.800, oftewel 70,88%. Wie het heffingsvrij vermogen er meteen vooraf afhaalt, komt op een lager en onjuist bedrag uit.
Van nul naar bijna vierduizend euro per jaar, bij exact hetzelfde object. Het verschil zit volledig in wat de koper al bezat voordat hij aan deze aankoop begon. Dat is ook de reden dat een online rekentool die alleen naar het object vraagt, u structureel het verkeerde bedrag geeft: hij kent uw vertrekpunt niet.
Nog een nuance voor de volledigheid: binnen Box 3 gelden verschillende forfaits per categorie. Voor gewone banktegoeden geldt een apart en veel lager percentage dat pas achteraf definitief wordt vastgesteld, terwijl vastgoed en beleggingen onder het percentage van 6,00% vallen. Bestaat uw overige vermogen vooral uit spaargeld, dan valt de uitkomst hierboven lager uit.
De WOZ-waarde: welke, en van wanneer?
Eén invoerveld bepaalt de hele berekening, en juist daar gaat het vaak mis. Voor belastingjaar 2026 gebruikt u de WOZ-beschikking van de gemeente met waardepeildatum 1 januari 2025: de beschikking die u begin 2026 in de bus kreeg. Niet de meest recente die u kunt vinden, maar die van de juiste peildatum.
Drie bedragen die hier vaak mee worden verward, en het geen van drieën zijn:
De koopsom. Wat u betaalt is een marktprijs tussen twee partijen, geen door de gemeente vastgestelde waarde.
De taxatiewaarde. De taxatie van uw hypotheekverstrekker of de projectontwikkelaar is de waarde in het economisch verkeer op dat moment. Dat is een ander bedrag, vastgesteld op een andere datum en met een ander doel.
De marktwaarde van vandaag. De peildatum ligt per definitie in het verleden.
Bij recreatiewoningen wijkt de WOZ-waarde bovendien vaak fors af van de marktprijs, in beide richtingen. Koopt u nieuwbouw, dan bestaat het object op de peildatum meestal nog niet: de gemeente stelt dan alsnog een WOZ-waarde vast naar de staat op 1 januari van het belastingjaar en de waarde op de peildatum. Vraag die beschikking op bij de gemeente en gebruik niet de taxatie van de ontwikkelaar, want dat is een ander getal met een andere uitkomst.
Eén regel die u elders vaak tegenkomt, geldt hier niet: de leegwaarderatio. Die verlaagt de box 3-waarde van verhuurd vastgoed, maar zij stelt huurbescherming als voorwaarde. Bij recreatieve verhuur is daarvan geen sprake, dus telt de volle WOZ-waarde. Dat is ook waarmee de Rendements Engine rekent. Vergelijkt u nog? Dan verschilt deze post alleen met de WOZ-waarde en niet met wat het object opbrengt: twee objecten met dezelfde WOZ-waarde dragen dezelfde last in box 3, hoe verschillend hun huuropbrengst ook is.
De schuldenstraf: rente die u betaalt maar niet mag aftrekken
Dit is het onderdeel waar het huidige stelsel het hardst botst met de werkelijkheid van een gefinancierde aankoop. U mag niet uw werkelijke rente aftrekken, maar uitsluitend een forfaitair percentage over het deel van uw schuld dat boven de drempel uitkomt. Hieronder de standaardinvoer van de Rendements Engine: een schuld van € 150.000 tegen 4,5% rente, een alleenstaande zonder fiscaal partner, zonder banktegoeden en zonder andere bezittingen of schulden in box 3. De schuldendrempel is € 3.800, dus er telt € 146.200 mee.
Er verdampt € 2.802,60 aan werkelijke, betaalde rentekosten, en daar bovenop valt € 102,60 weg door de schuldendrempel van € 3.800. U betaalt het wel, maar u mag het niet aftrekken. Dat is de reden waarom kopen met een lening in deze overbruggingsjaren rekenkundig ongunstiger uitpakt dan kopen met eigen geld, en waarom de financieringskeuze bij recreatievastgoed op dit moment een fiscale dimensie heeft die bij gewoon vastgoed niet zo speelt.
Er bestaat één uitweg uit het forfait, en die is smaller dan hij klinkt. Met de tegenbewijsregeling mag u aantonen dat uw werkelijke rendement lager was dan het forfait. Maar dat werkelijke rendement is de kale huuropbrengst, plus de verandering van de WOZ-waarde over het jaar, plus een bijtelling voor eigen gebruik, min de financieringsrente. Daar houdt het op: onderhoud, beheer, verzekering, schoonmaak en de provisie van de parkexploitant tellen er niet in mee. Alleen financieringsrente is aftrekbaar, en waardeverhogende investeringen mogen van de WOZ-waarde aan het einde van het jaar af.
De verleiding is dan om te denken dat een tegenvallende exploitatie ook de heffing verlaagt. Dat verband bestaat niet: uw exploitatiekosten drukken uw cashflow wel, maar zij verlagen uw werkelijk rendement voor de tegenbewijsregeling niet. Op de standaardinvoer van de Rendements Engine pakt tegenbewijs in elke doorgerekende variant duurder uit dan het forfait, tussen € 122 en € 2.527 per jaar duurder. Reken het uit voordat u kiest, en kies niet voor tegenbewijs omdat het gunstig klinkt.
Eigen gebruik: sinds 2026 telt het mee, en per dag
Eén regel binnen de tegenbewijsregeling is dit jaar veranderd, en hij raakt precies de reden waarom mensen een recreatiewoning kopen. Tot en met belastingjaar 2025 stond het voordeel wegens eigen gebruik op nihil, na het arrest van de Hoge Raad van 20 december 2024. Vanaf belastingjaar 2026 is het wel belast.
De bijtelling gaat over de economische huurwaarde van het object, of over een forfait van 5,06% van de WOZ-waarde. U mag zelf kiezen welke van die twee routes u gebruikt. Dat percentage geldt voor belastingjaar 2026, is definitief vastgesteld, en is op 25 augustus 2026 gecontroleerd op de pagina "Wat is mijn werkelijk rendement?" van de Belastingdienst.
De dagenbreuk
Forfait over een heel jaar × (dagen zelf gebruikt + dagen leeg) ÷ 365
Het gaat om de dagen dat het object voor u ter beschikking staat. Dagen waarop u verhuurt of verpacht tellen niet mee, en dagen waarop bouw of verbouwing het gebruik onmogelijk maakt evenmin. Lege dagen tellen wél mee: leegstand is in deze regeling geen uitzondering. Bij een object dat u een deel van het jaar verhuurt en de rest van het jaar niet, is dat het verschil tussen een kleine post en een grote.
Twee dingen die hier door elkaar lopen, en dat mag niet. Ten eerste hoort deze bijtelling bij de tegenbewijsregeling. Volgt u het forfaitaire stelsel uit de vorige paragrafen, dan krijgt u geen bijtelling voor eigen gebruik. Ten tweede is dit een andere breuk dan het privégebruikdeel voor de btw. Die deelt ook door 365, maar rekent leegstand niet als privégebruik. Het zijn twee regelingen in twee belastingdomeinen.
En vanaf 2028, voor zover dat vaststaat
Onder het voorgestelde stelsel vanaf 2028 verandert deze grondslag opnieuw. Het voorgestelde wetsartikel stelt het voordeel op de economische huurwaarde per jaar, tijdsevenredig, en noemt zelf geen percentage van de WOZ-waarde. Er circuleren wel percentages voor dat stelsel, maar die komen uit een Kamerdebat en niet uit een wetsartikel of een pagina van de Belastingdienst. Ze staan hier daarom niet. Het wetsvoorstel is bovendien nog niet aangenomen.
Wat er verandert als het nieuwe stelsel er komt
De richting is bekend: van belasting op bezit naar belasting op werkelijk behaald rendement. In dat stelsel klapt het schaakbord om. Niet alleen uw rente, maar ook uw operationele kosten (parkbeheer, VvE, schoonmaak, onderhoud) worden dan aftrekbaar van uw bruto huuropbrengst.
Dezelfde casus in beide stelsels, nu op de standaardinvoer van de Rendements Engine, zodat deze pagina en het model niet uiteen kunnen lopen: WOZ-waarde € 240.000 met peildatum 1 januari 2025, schuld € 150.000 tegen 4,5% rente, alleenstaand, geen banktegoeden en geen andere bezittingen of schulden in box 3.
Parameter
Huidig stelsel, belastingjaar 2026
Voorgesteld stelsel vanaf 2028
Grondslag
Forfaitair rendement: 6,00% over € 240.000 min 2,70% over € 146.200, de schuld boven de drempel, is € 10.452,60
Netto operationele winst uit de exploitatie: € 1.123,79
Toegestane aftrek
Geen werkelijke kosten en geen werkelijke rente; de forfaitaire schuldkorting zit hierboven al verwerkt
Uw volledige werkelijke rente: € 6.750
Belastbare basis
€ 3.838,15, het voordeel uit sparen en beleggen, na aftrek van het heffingsvrij vermogen van € 59.357 en na toepassing van het aandeel in de grondslag
Min € 5.626,21, dus een verlies
Heffing (36%)
€ 1.382
€ 0
Belangrijker dan het verschil in bedrag is het verschil in richting. Vandaag drukt een hoge rente uw rendement en levert hij fiscaal nauwelijks iets op. In het voorgestelde stelsel werkt diezelfde rente als een schild dat uw belastbare winst omlaag brengt. Wie vandaag een aankoopbeslissing neemt met een looptijd van vijftien of twintig jaar, neemt die beslissing dus over de grens van een stelselwijziging heen.
Twee grenzen horen bij de rechterkolom, en ze staan in dezelfde bewoording op het tabblad van de Engine. De kolom voor 2028 rekent met een wetsvoorstel dat niet is aangenomen: de stemming in de Eerste Kamer is op 30 juni 2026 aangehouden in afwachting van een aangekondigde wijziging. En zij rekent uitsluitend met uw exploitatiecashflow, dus de waardeontwikkeling van het object telt er niet in mee. De uiteindelijke rekenregels kunnen hiervan afwijken.
De wetgevingsstatus, eerlijk weergegeven
Het wetsvoorstel over belasting op werkelijk rendement is op 12 februari 2026 aangenomen door de Tweede Kamer. De Eerste Kamer debatteerde erover op 30 juni 2026 en heeft de stemming uitgesteld in afwachting van een aanvulling die het kabinet op Prinsjesdag 2026 presenteert. De wet is dus nog niet aangenomen, en de datum van inwerkingtreding wordt apart vastgesteld. Iedereen die u een jaartal met zekerheid noemt, weet meer dan de Eerste Kamer. Gebruik dit als scenario om op voorbereid te zijn, niet als aanname om vandaag op te handelen.
De post die in geen van beide stelsels goed zichtbaar is
Er is één component die in vrijwel elke rendementsberekening ontbreekt: de waardeontwikkeling van het object zelf. In het huidige stelsel zit die impliciet verwerkt in het forfait, want u wordt belast op bezit en niet op opbrengst. Onder het voorstel voor 2028 gaat de heffing over werkelijk behaald rendement, en de richting is dat de waardeontwikkeling van vastgoed anders wordt behandeld dan die van een gewone belegging. Hoe precies, ligt niet vast: het voorstel is niet aangenomen en de aangekondigde wijziging is nog niet ingediend. Ik noem daarom geen mechanisme en geen percentage, want daarvoor bestaat op dit moment geen primaire bron.
Dat heeft twee gevolgen die elkaar opheffen in de verkeerde volgorde. Rekent u alleen met huur min kosten, dan onderschat u uw totale rendement bij een object dat in waarde stijgt, én onderschat u tegelijk uw toekomstige belastingdruk bij verkoop. Dat maakt het extra belangrijk om te weten of uw object überhaupt in waarde kán stijgen. Bij een houten chalet op erfpacht is die vraag anders beantwoord dan bij steen op eigen grond, en die redenering staat in het artikel over grond, materiaal en de sloopwaarde.
Wat dit artikel niet doet
De percentages hierboven zijn de tarieven van 2026, en één ervan is nog voorlopig. De rekenvoorbeelden gaan uit van vereenvoudigde situaties zonder fiscaal partnerschap, zonder gemengd vermogen over meerdere categorieën en zonder de precieze toerekening die de aangifte hanteert. Dit is een rekenkundig kader, geen fiscaal advies en geen aangiftehulp.
Concreet weet u na dit artikel welke percentages gelden en waarom uw vertrekpunt de uitkomst bepaalt. Wat u nog steeds niet weet, is wat déze aankoop u bovenop uw bestaande vermogen kost, in welk van de twee stelsels uw financieringsstructuur gunstiger uitpakt, en of het verschil tussen die twee groot genoeg is om uw aankoopbeslissing te veranderen. Dat zijn drie berekeningen met uw eigen cijfers, en ze hangen alle drie samen met de exploitatie en de exit uit de andere artikelen.
Vergelijkt u nog? Het vergelijkingsblad van de Rendements Engine zet tien objecten naast elkaar en rekent ze met dezelfde methode door. Dat blad zit in het betaalde pakket.
Heeft u de woning al? Dezelfde rekenmethode laat per post zien waar uw rendement weglekt en wat er dit jaar werkelijk is overgebleven. Ook dat zit in hetzelfde systeem.
Veelgestelde vragen
Hoeveel belasting betaal ik over een vakantiewoning in Box 3 in 2026?
De fiscus rekent met een fictief rendement van 6,00% over de WOZ-waarde en een fictieve aftrek van 2,70% over uw schuld. Over het saldo betaalt u 36%, nadat het heffingsvrij vermogen is verrekend. Uw werkelijke huur en kosten spelen geen rol.
Welke WOZ-waarde moet ik gebruiken?
Voor belastingjaar 2026 de beschikking van de gemeente met waardepeildatum 1 januari 2025. Niet de koopsom, niet de taxatiewaarde van uw hypotheekverstrekker en niet de marktwaarde van vandaag.
Mag ik de hypotheekrente van mijn vakantiewoning aftrekken?
Niet uw werkelijke rente. In het huidige stelsel verlaagt alleen een forfaitair percentage van 2,70% over het deel van uw schuld boven de drempel van € 3.800 de grondslag, en dat percentage is over 2026 nog voorlopig. Op de standaardinvoer van de Rendements Engine betaalt u € 6.750 rente en telt daarvan € 3.947,40 mee.
Wat is het heffingsvrij vermogen in 2026?
€ 59.357 per persoon en € 118.714 voor fiscale partners. Het geldt per persoon en niet per object: heeft u al spaargeld of beleggingen, dan is de vrijstelling daar vaak al aan opgegaan.
Wat verandert er als het nieuwe stelsel er komt?
Dan wordt uw werkelijke netto opbrengst belast in plaats van een fictief rendement, en worden uw operationele kosten en volledige rente aftrekbaar. Het voorstel is aangenomen door de Tweede Kamer, maar de stemming in de Eerste Kamer is uitgesteld. Het is nog geen geldend recht.
Wordt de waardestijging van mijn vakantiewoning belast?
Nu niet apart: die zit verwerkt in het forfait over de WOZ-waarde. Onder het voorstel voor 2028 wordt de waardeontwikkeling van vastgoed anders behandeld dan die van een gewone belegging, maar hoe precies ligt niet vast: het voorstel is niet aangenomen en de aangekondigde wijziging is nog niet ingediend.
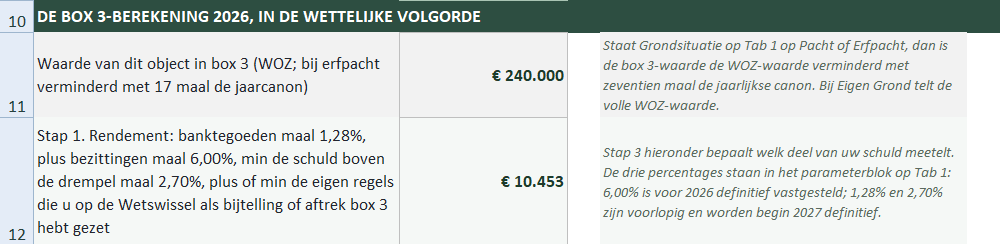
Tabblad 3 van de Rendements Engine. Het model rekent met de WOZ-waarde en zet bij elk forfait de status erbij: 6,00% is voor 2026 definitief vastgesteld, 1,28% en 2,70% zijn voorlopig en worden begin 2027 definitief.
Wilt u dit op uw eigen object narekenen?
De Rendements Vesting rekent dezelfde posten door op uw eigen koopsom, uw eigen huurbelofte en uw eigen bezetting, tabblad voor tabblad, met de cel erbij waar elk getal vandaan komt.
GEEN FINANCIEEL ADVIES: de auteur van deze pagina is geen gediplomeerd financieel adviseur, vermogensbeheerder, accountant of fiscalist. Niets op deze pagina, in de voorbeelden of in de documentatie mag worden geïnterpreteerd of gebruikt als gepersonaliseerd financieel, juridisch of fiscaal advies. Lees ook de algemene voorwaarden en de privacyverklaring.
Bijgewerkt op 25 augustus 2026. De tarieven gelden voor belastingjaar 2026. Deze pagina wordt opnieuw nagelopen zodra de Eerste Kamer over het nieuwe stelsel heeft gestemd, en in elk geval bij de jaarlijkse controle in januari.