Overdrachtsbelasting en financiering: wat u op de dag van de overdracht op tafel legt
Vóór de eerste gast, vóór de eerste euro rendement, ligt er een optelsom die aanzienlijk hoger uitvalt dan "dertig procent aanbetaling". Eén fiscale kwalificatie scheelt daarin al duizenden euro's.
De meeste kopers berekenen hun benodigde eigen geld op één manier: koopsom min hypotheek. Dat getal is bijna altijd te laag, en het verschil ontdekt u meestal pas als het aankooptraject al maanden loopt en terugtrekken zelf ook geld kost.
Dit artikel telt de volledige rekening op. Wat u maximaal kunt lenen, welk tarief overdrachtsbelasting op uw object van toepassing is en waarom dat geen vaststaand gegeven is, wanneer u helemaal geen overdrachtsbelasting betaalt, en wanneer een lening uw rendement vergroot in plaats van verkleint.
De harde limiet: u kunt dit nooit volledig financieren
Banken classificeren recreatievastgoed als hoog risico, en de financieringsregels wijken daardoor fundamenteel af van die voor een gewone woning. De maximale financiering (in bankentaal de loan-to-value, het geleende bedrag als percentage van de waarde) ligt in de huidige markt op 60% tot 70%.
Dat is geen onderhandelingspunt en het zegt niets over uw eigen kredietwaardigheid. Het is een sectorbrede grens, en hoe sterk uw onderneming ook draait, u zult altijd minimaal 30% tot 40% eigen kapitaal inbrengen. Wie dat getal niet vooraf accepteert, ontdekt het halverwege het aankoopproces.
Overdrachtsbelasting: 8% of 10,4%, en het is niet aan u
Sinds 1 januari 2026 kent de overdrachtsbelasting twee tarieven, en voor recreatievastgoed is het verschil direct relevant:
Tarief
Van toepassing op
Op € 150.000
8%
Woningen die niet als uw eigen hoofdverblijf dienen. De Belastingdienst noemt vakantiewoningen expliciet als categorie die hieronder kan vallen, mits het object fiscaal als woning kwalificeert.
€ 12.000
10,4%
Niet-woningen: bedrijfspanden, garages, onbebouwde grond, en een recreatieobject dat fiscaal niet als woning kwalificeert.
€ 15.600
Het verschil van € 3.600 hangt niet af van uw voorkeur of van wat er in de brochure staat, maar van de aard en inrichting van het object. Een vaste recreatievilla met permanente fundering en een woonbestemming wordt doorgaans anders behandeld dan een verplaatsbare stacaravan zonder fundering. Dat onderscheid is niet zwart-wit en het is niet aan de verkoper om te bepalen.
Verifieer de kwalificatie vóór het bod, niet erna. Vraag uw notaris of de Belastingdienst expliciet om de kwalificatie van úw specifieke object, en reken pas daarna met een tarief. Gaat u uit van 8% terwijl het 10,4% blijkt te zijn, dan mist u € 3.600 op de dag dat het geld moet worden overgemaakt. Dat is geen rekenfout die u achteraf corrigeert: dat is een gat in uw financiering.
Twee nuances die zelden worden genoemd
De heffing wordt berekend over de koopsom, maar strikt genomen over de hoogste van de koopsom en de waarde in het economisch verkeer (wat het object op de vrije markt zou opbrengen). Bij een zakelijke transactie tussen onbekende partijen maakt dat niets uit, want dan zijn die twee bedragen gelijk. Koopt u binnen de familie of onder de marktwaarde, dan rekent de fiscus af over de hogere waarde en niet over wat u daadwerkelijk betaalt.
De uitzondering die duizenden euro's scheelt
Wordt een nieuwbouwwoning of een bouwterrein van rechtswege met 21% btw geleverd, dan geldt in beginsel de samenloopvrijstelling: er is dan géén overdrachtsbelasting verschuldigd bovenop die btw. Op een object van € 150.000 scheelt dat € 12.000 tot € 15.600. Btw en overdrachtsbelasting tellen dus niet allebei mee, tenzij uw notaris heeft bevestigd dat beide van toepassing zijn. De keerzijde van diezelfde btw-levering staat in het artikel over de btw-klem.
De volledige optelsom
Neem een object van € 150.000 en een financiering van 60%. Zo ziet de dag van de overdracht eruit bij een bestaand object dat als woning kwalificeert:
Bestaand object, 8%-tarief, 60% gefinancierd
Koopsom€ 150.000
− Financiering door de bank (60%)− € 90.000
Eigen inbreng op de koopsom€ 60.000
+ Overdrachtsbelasting (8%)€ 12.000
+ Notaris en kadaster (indicatief)€ 2.500
Benodigd eigen vermogen€ 74.500
Bij een financiering van 70% in plaats van 60% daalt dit naar ongeveer € 59.500. De bandbreedte voor een object van anderhalve ton ligt dus grofweg tussen de € 59.500 en € 74.500, en dat is klinkklaar geld dat op de rekening van de notaris moet staan om überhaupt aan tafel te mogen zitten. Vergelijkt u nog? Dan verschilt dit bedrag per object en niet alleen met de koopsom, want de fiscale kwalificatie en de financieringsruimte lopen per object uiteen.
En bij nieuwbouw is het beeld anders
Koopt u nieuwbouw exclusief btw, dan vervalt in beginsel de overdrachtsbelasting, maar komt er iets anders voor in de plaats: u rekent bij de notaris de volledige btw af en krijgt die pas maanden later terug via uw aangifte. Dat is geen kostenpost, maar wel een bedrag dat u tijdelijk moet kunnen missen.
De gestreepte oranje blok is het bedrag dat iedereen vergeet. Het is geen kostenpost, want het komt terug. Maar het moet er op de dag van de overdracht wél zijn, en banken financieren het doorgaans niet. Bovendien komt het niet volledig terug als u het object deels privé gebruikt, want dan is een deel van die btw niet aftrekbaar.
Wanneer een lening uw rendement vergroot, en wanneer hij het vernietigt
Financieren is niet per definitie duur of verstandig: het is een vermenigvuldiging. En wat er vermenigvuldigd wordt, hangt af van één vergelijking.
De hefboomregel
Zolang uw netto operationele rendement hoger is dan uw rentepercentage, verhoogt een lening het rendement op uw eigen inleg. Ligt het lager, dan vergroot diezelfde lening uw verlies met exact dezelfde factor.
Een object van € 150.000 met € 9.000 netto winst per jaar en een rente van 4%:
Financieringsstrategie
100% eigen geld
60% geleend
Eigen inleg / vreemd vermogen
€ 150.000 / € 0
€ 60.000 / € 90.000
Netto winst min rente
€ 9.000
€ 9.000 − € 3.600 = € 5.400
Rendement op eigen inleg
6,0%
9,0%
Dezelfde woning, dezelfde huurinkomsten, anderhalf keer zoveel rendement op uw eigen geld. Dat werkt hier omdat het netto operationele rendement van 6% boven de rente van 4% ligt. Draai die verhouding om, bijvoorbeeld bij een netto rendement van 2% en een rente van 5%, en de hefboom werkt precies zo hard de andere kant op.
Daarom is de volgorde belangrijk: bepaal éérst uw netto operationele rendement volgens de methode uit het eerste artikel, en beslis pas dán over de financiering. Wie de financiering optimistisch invult om de aankoop rond te krijgen en het rendement daarna berekent, gebruikt de hefboom op een cijfer dat hij nog niet kent.
Let op één vertekening in de tabel hierboven. Die 9,0% is berekend over de pure aanbetaling van € 60.000. Uw werkelijke inleg was € 74.500, inclusief overdrachtsbelasting en notaris. Gerekend over dat bedrag komt hetzelfde resultaat uit op ruim 7% in plaats van 9%. Vrijwel elke hefboomtabel die u online tegenkomt maakt deze vergelijking op de aanbetaling alleen, en overschat uw rendement daarmee structureel.
De fiscale dimensie: rente die u betaalt maar niet mag aftrekken
Er is nog een reden waarom financieren bij recreatievastgoed op dit moment anders uitpakt dan bij een gewone belegging. In het huidige Box 3-stelsel, belastingjaar 2026, mag u niet uw werkelijke rente aftrekken, maar uitsluitend een forfaitair percentage over het deel van uw schuld dat boven de drempel van € 3.800 uitkomt. Op de standaardinvoer van de Rendements Engine, een schuld van € 150.000 tegen 4,5% rente bij een alleenstaande zonder andere bezittingen in box 3, betekent dat het volgende: u betaalt € 6.750 rente en er telt 2,70% over € 146.200 mee, dus € 3.947,40. Er verdampt € 2.802,60, en daar bovenop valt € 102,60 weg door de drempel. Het percentage van 2,70% is over 2026 nog voorlopig.
De hefboom uit de vorige paragraaf werkt dus rekenkundig, maar loopt vandaag tegen een fiscale tegenwind in. En juist die tegenwind is precies het onderdeel dat verandert zodra het nieuwe stelsel er komt. Wie een aankoop doet met een looptijd van vijftien jaar, neemt die beslissing over die stelselwijziging heen. Wat dat concreet betekent, staat in het artikel over Box 3 en de WOZ-waarde.
Roerend of onroerend: de vraag die vóór het tarief komt
Alles hierboven gaat uit van een onroerende zaak. Is uw object roerend, en dat kan bij een verplaatsbare stacaravan het geval zijn, dan is er helemaal geen overdrachtsbelasting verschuldigd. Blijkt het object onroerend en staat het op gehuurde grond, dan gaat bij verkoop alleen de economische eigendom over. In dat geval doet de koper zelf binnen één maand aangifte en betaalt hij zelf: er komt geen notaris aan te pas die het voor u regelt, en wie dat niet weet, is te laat.
Welk tarief in dat geval geldt, noem ik hier bewust niet. Dat is niet bij een primaire bron vast te stellen, en een tarief noemen dat later anders blijkt te liggen is duurder dan het niet te noemen. Laat de kwalificatie daarom vóór het bod beoordelen door uw notaris of de Belastingdienst.
Wat dit artikel niet doet
De tarieven hierboven gelden voor 2026. De notariskosten zijn indicatief en verschillen per kantoor en per mate van maatwerk in de akte. De kwalificatie van uw object als woning of niet-woning kan alleen worden vastgesteld op basis van de feiten van dat specifieke object, en dat is werk voor uw notaris of de Belastingdienst. Dit is een rekenkundig kader, geen fiscaal of financieel advies.
Concreet weet u na dit artikel welke posten er op de dag van de overdracht op tafel moeten liggen en waarom een hefboom twee kanten op werkt. Wat u nog steeds niet weet, is of het netto operationele rendement van úw object boven of onder uw rentepercentage uitkomt, en dat is nu net het getal waar de hele hefboomvraag op draait. Zolang dat getal niet vaststaat, is elke financieringskeuze een gok met een grotere inzet.
Vergelijkt u nog? Het vergelijkingsblad van de Rendements Engine zet tien objecten naast elkaar en rekent ze met dezelfde methode door. Dat blad zit in het betaalde pakket.
Heeft u de woning al? Dezelfde rekenmethode laat per post zien waar uw rendement weglekt en wat er dit jaar werkelijk is overgebleven. Ook dat zit in hetzelfde systeem.
Veelgestelde vragen
Hoeveel overdrachtsbelasting betaal ik over een recreatiewoning in 2026?
8% voor een woning die niet uw hoofdverblijf is, 10,4% voor een object dat fiscaal niet als woning kwalificeert. Op € 150.000 is dat een verschil van € 3.600. De kwalificatie hangt af van de aard en inrichting van het object.
Hoeveel kan ik maximaal lenen voor een vakantiewoning?
Doorgaans 60% tot 70% van de waarde. Dat is een sectorbrede grens omdat banken recreatievastgoed als hoog risico classificeren, en geen onderhandelingspunt.
Hoeveel eigen geld heb ik nodig voor een object van € 150.000?
Ongeveer € 59.500 tot € 74.500, afhankelijk van de financiering: de eigen inbreng plus € 12.000 overdrachtsbelasting en de notariskosten. Bij nieuwbouw exclusief btw komt daar tijdelijk de voor te financieren btw bovenop.
Betaal ik overdrachtsbelasting bij nieuwbouw die met btw wordt geleverd?
In beginsel niet. Bij een levering die van rechtswege met 21% btw is belast, geldt de samenloopvrijstelling. Laat vóór de overdracht door uw notaris bevestigen of uw object hieronder valt.
Is lenen voor een vakantiewoning verstandig?
Zolang uw netto operationele rendement hoger is dan uw rentepercentage, verhoogt een lening het rendement op uw eigen inleg. Ligt het lager, dan vergroot dezelfde lening uw verlies. Reken daarom eerst het rendement uit en beslis daarna over de financiering.
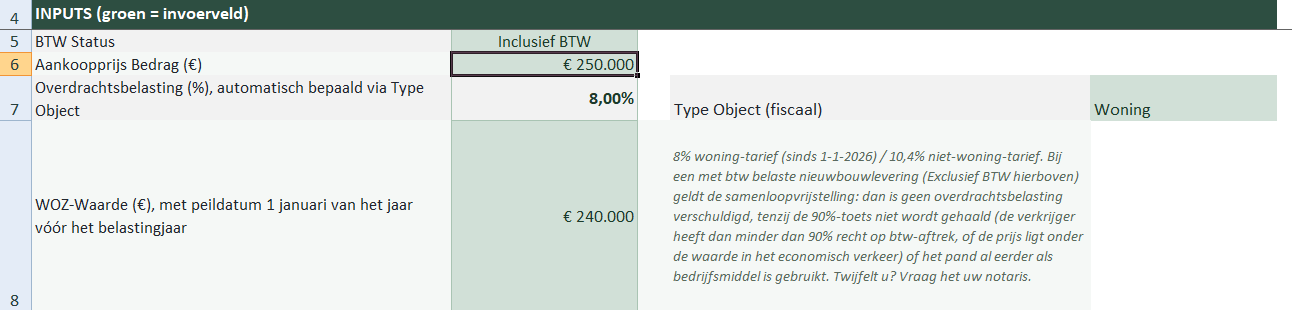
Tabblad 1 van de Rendements Engine. Het tarief van 8% volgt uit uw keuze bij Type Object; de toelichting ernaast benoemt de samenloopvrijstelling bij een met btw belaste nieuwbouwlevering.
Wilt u dit op uw eigen object narekenen?
De Rendements Vesting rekent dezelfde posten door op uw eigen koopsom, uw eigen huurbelofte en uw eigen bezetting, tabblad voor tabblad, met de cel erbij waar elk getal vandaan komt.
GEEN FINANCIEEL ADVIES: de auteur van deze pagina is geen gediplomeerd financieel adviseur, vermogensbeheerder, accountant of fiscalist. Niets op deze pagina, in de voorbeelden of in de documentatie mag worden geïnterpreteerd of gebruikt als gepersonaliseerd financieel, juridisch of fiscaal advies. Lees ook de algemene voorwaarden en de privacyverklaring.
Bijgewerkt op 25 augustus 2026. De tarieven op deze pagina gelden voor 2026. Notariskosten zijn indicatief.