Erfpacht of eigen grond: wat blijft er na twintig jaar over?
Twee regels in de koopakte bepalen of uw kapitaal er over twintig jaar nog is. Bij aankoop voelen ze als een vinkje op de brochure. Ze zijn het verschil tussen vermogen en een duur consumentenproduct.
Een recreatiewoning is geen homogene beleggingscategorie. Twee objecten van € 150.000, op hetzelfde park, met dezelfde huuropbrengst en dezelfde bezetting, kunnen na twintig jaar een compleet ander bedrag waard zijn. Niet door de markt, niet door pech, en niet door de kwaliteit van de exploitatie, maar door twee kenmerken die al vaststonden op de dag dat u tekende: van wie de grond is, en waarvan het gebouw is gemaakt.
Beide kenmerken staan in de brochure, meestal in één woord: "op erfpacht" of "op eigen grond", "houten chalet" of "stenen villa". Ze lezen als een productomschrijving. Ze zijn in werkelijkheid de twee variabelen met de grootste invloed op wat u aan het einde van de rit overhoudt.
De grond: koopt u eigendom of een gebruiksrecht?
Eigen grond
U bent kadastraal eigenaar van het perceel en van de opstal (het gebouw zelf, los van de grond eronder). U betaalt weliswaar parklasten, maar u bouwt reëel vermogen op in de grond. Dat is de enige variant met langdurige waardevastheid, om een reden die geen enkele exploitatiestrategie kan namaken: grond slijt niet. Een gebouw degradeert, een perceel niet.
Pacht of erfpacht
U koopt de opstal en huurt de grond. Daarvoor betaalt u een jaarlijkse canon (de vaste vergoeding voor het gebruik van de grond onder uw eigen chalet), in de huidige markt al snel € 3.500 tot € 6.500 per jaar. Dat maakt de aankoop goedkoper, en juist die lagere aanschafprijs is de reden dat de constructie zo aantrekkelijk oogt. Maar dat lagere bedrag is geen korting: het is een weerspiegeling van wat u minder krijgt. U koopt geen vastgoed, u koopt een gebruiksrecht met een einddatum.
Drie clausules bepalen hoe zwaar dat weegt. Ze staan in vrijwel elk pachtcontract en worden vrijwel nooit voorgelezen aan de keukentafel:
De looptijd en de afloop. Wat gebeurt er als de erfpacht over tien of twintig jaar afloopt? Vloeit het eigendom van uw chalet dan om niet over naar de grondeigenaar, krijgt u een vergoeding, of moet u het object op eigen kosten verwijderen? Alle drie komen voor, en het verschil bedraagt de volledige restwaarde van uw object.
De canonherziening. Ligt de indexatie vast aan de inflatie, of heeft de grondeigenaar het eenzijdige recht om de canon elke vijf jaar "marktconform" te herzien? Dat tweede is geen theoretisch risico: het is de standaardformulering bij veel commerciële parken.
De parkreglement-clausule. Veel contracten bevatten een bepaling die u vooraf laat instemmen met toekomstige wijzigingen van het parkreglement. Dat is een juridische blanco cheque waarmee later verplichtingen kunnen worden opgelegd die vandaag nog niet bestaan.
Wat een canonherziening met uw rendement doet
Neem een object van € 150.000 dat vóór de canon € 5.250 per jaar netto overhoudt. Bij een canon van € 3.000 is dat een bescheiden maar positief resultaat. Vijf jaar later wordt de canon marktconform herzien naar € 5.500:
Netto operationele winst vóór canon€ 5.250
Canon bij aankoop− € 3.000
Resultaat jaar 1€ 2.250
Netto operationele winst vóór canon€ 5.250
Canon na herziening− € 5.500
Resultaat jaar 6− € 250
Hetzelfde object, dezelfde gasten, dezelfde nachtprijs. Eén clausule verandert een bescheiden winstgevende exploitatie in een verliesgevende, en u heeft geen enkel instrument om die verandering tegen te houden. Dit is de reden waarom de canon in een rekenmodel geen vast getal mag zijn, maar een variabele met een scenario eronder.
De fiscale kant van erfpacht bestaat uit twee verschillende regels, en het is belangrijk ze niet door elkaar te halen. De eerste regel verlaagt uw jaarlijkse heffing: bij pacht of erfpacht is de waarde van het object in box 3 de WOZ-waarde verminderd met zeventien maal de jaarlijkse canon. Bij een canon van € 5.000 en een WOZ-waarde van € 240.000 is de grondslag dus € 155.000 en niet € 240.000. De tweede regel verhoogt uw eenmalige heffing: verkrijgt u een recht van erfpacht of opstal, dan is de maatstaf voor de overdrachtsbelasting de waarde van dat recht plus de gekapitaliseerde canon, samen niet hoger dan de waarde van de zaak zelf. Bij een canon voor onbepaalde tijd is de kapitalisatiefactor eveneens zeventien.
Het zijn dus twee losse regels die toevallig hetzelfde getal gebruiken: de ene verlaagt uw jaarlijkse box 3-heffing, de andere verhoogt uw eenmalige overdrachtsbelasting. Beide gelden voor belastingjaar 2026 en beide staan vast. De Rendements Engine rekent alleen de eerste door, zodra u de grondsituatie op pacht of erfpacht zet. Vergelijkt u nog? Dan loopt de eerste scheiding langs de grondsituatie, want eigen grond en erfpacht zijn twee verschillende producten en niet twee prijzen van hetzelfde product.
Het object: hout tegenover steen
De tweede variabele is het bouwmateriaal, en de verschillen zijn niet gradueel maar categorisch:
Type object
Economische levensduur
Gedrag over de tijd
Stenen recreatievilla
50 jaar of meer
Beweegt bij regulier onderhoud mee met de vastgoedmarkt en de inflatie
Houten of kunststof chalet
15 tot 25 jaar
Degradeert structureel en schrijft af richting nul
Let op de term economische levensduur: dat is de periode waarin het object commercieel exploitabel blijft en verhuurbaar is tegen een marktconforme prijs. Niet de periode waarin het overeind blijft staan. Een chalet van dertig jaar oud staat er meestal nog, maar concurreert niet meer met de nieuwbouw op hetzelfde park, en dat verschil ziet u eerst in uw bezettingsgraad en pas daarna in uw taxatie.
De reservering die dit betaalbaar houdt
Omdat die degradatie zeker is, is de reservering ervoor dat ook. De markt hanteert als ondergrens ongeveer 1,5% van de waarde per jaar. Het uitgangspunt in dit model is 2%, zodat er marge in de reservering zit. Het verschil tussen wel en niet reserveren is niet zichtbaar in de eerste jaren, en beslissend in het laatste:
Strategie
Jaarlijkse vrije cashflow
Na 15 jaar
Zonder reservering
Consumeert de volle € 12.000
Object zwaar verouderd, renovatiekosten € 45.000, geen buffer. De exploitatie klapt om.
Met 2% reservering
Reserveert € 3.000, consumeert € 9.000
Renovatie van € 45.000 wordt volledig uit het fonds betaald. De exploitatie draait door.
Beide kolommen beschrijven exact hetzelfde object met exact dezelfde huuropbrengst. Het enige verschil is of de eigenaar de degradatie vijftien jaar lang heeft erkend of genegeerd. Wie de reservering weglaat, verhoogt zijn papieren rendement met 3.000 euro per jaar en verlaagt niets aan zijn werkelijke kosten: hij verplaatst ze alleen naar het moment waarop hij ze het minst kan dragen.
De vier combinaties, en wat ze met uw kapitaal doen
Grond en materiaal zijn twee losse keuzes, en ze vermenigvuldigen elkaar. Zo ziet het speelveld eruit:
Wat deze matrix zichtbaar maakt, is dat de vraag niet luidt welk object u het mooiste vindt, maar welke afschrijvingscurve u accepteert. Linksonder is niet "iets minder goed" dan rechtsboven: het is een fundamenteel ander product, dat toevallig in dezelfde brochure staat en op dezelfde foto er hetzelfde uitziet.
De exit: waarom een gezond jaarrendement niets bewijst
Alles hierboven komt samen op één moment: het einde van de looptijd. Een investering wordt niet beoordeeld op één goed jaar, maar op de volledige levenscyclus van aankoop tot liquidatie. Dat totaal heet in dit model het totaalrendement over de looptijd (TROI, van total return on investment): alle vrije cashflow bij elkaar opgeteld, verminderd met wat het object aan waarde verliest, en verminderd met de kosten die de exit zelf met zich meebrengt.
Totaalrendement over de looptijd
(Vrije cashflow × aantal jaren) − waardeverlies van het object − exitkosten
Het rekenvoorbeeld dat de meeste kopers nooit maken
Neem een houten chalet van € 150.000 dat het uitstekend doet: geen bovengemiddelde verhuurafdracht, geen tegenvallende bezetting, € 9.000 netto winst per jaar. Dat is een NAR van 6%, ver boven wat de meeste objecten in de praktijk halen. Twintig jaar later loopt de economische levensduur af en moet het object worden verwijderd.
Opgetelde vrije cashflow (20 × € 9.000)€ 180.000
− Waardeverlies van het object (naar nul)− € 150.000
− Sloop- en afvoerkosten− € 7.500
Totaalrendement over de looptijd (TROI)€ 22.500
Gemiddeld per jaar€ 1.125
Twintig jaar ondernemersrisico, twintig jaar administratie, twintig jaar gasten, en het resultaat is € 22.500 over de volle looptijd, oftewel € 1.125 per jaar op een inleg van € 150.000. Op een object dat op papier 6% rendeerde. Het verschil zit volledig in de post die geen enkele brochure toont: het gebouw zelf is opgegeten door de tijd.
Let op wat hier precies gebeurt. Dit voorbeeld gaat níét over een slechte deal. De exploitatie was uitstekend. Het jaarrendement was hoger dan dat van de meeste objecten in de markt. Toch blijft er over twintig jaar niet meer over dan € 22.500, puur door het bouwmateriaal en het ontbreken van grondeigendom. Een gezonde jaarwinst is geen bewijs van een gezonde investering: hij is er hooguit een voorwaarde voor.
Dezelfde som voor steen op eigen grond
Doe nu exact dezelfde berekening voor een stenen object op eigen grond. De eerste regel blijft gelijk, de tweede verandert fundamenteel: het object schrijft niet af naar nul. Er blijft grond, en er blijft een opstal met een economische levensduur die de looptijd van uw berekening ruim overleeft. De derde regel, de sloopkosten, vervalt volledig.
Precies daar zit de zwakte van vrijwel elke rekentool die u online vindt: hij past hetzelfde afschrijvingspatroon toe op elk objecttype, of hij laat de exit helemaal weg. Beide zijn fout. Bij hout op pacht is afschrijven naar nul de realistische aanname; bij steen op eigen grond is dat een rekenfout die uw investering onterecht afkeurt. Een correcte berekening vraagt daarom per object om een eigen restwaarde, en die restwaarde is geen aanname maar een uitkomst van de twee variabelen uit dit artikel.
De sloopkosten: de rekening die aan het eind komt
Reken op € 5.000 tot € 7.500 voor het demonteren, afvoeren en het opleveren van een schone kavel, afhankelijk van omvang, fundering en de eisen die het park stelt. Wat dit bedrag zo vervelend maakt, is niet de hoogte maar de timing: het valt exact op het moment dat het object zelf niets meer opbrengt en de huuropbrengsten al zijn weggevallen.
In het ongunstigste scenario komt daar de erfpachtclausule overheen. Wordt uw contract niet verlengd, dan bent u niet alleen uw locatie kwijt, maar draagt u ook de verwijderingskosten van een object dat u niet vrijwillig had afgebroken. Dat is de combinatie linksonder in de matrix, en het is de reden dat die cel rood is.
Wat u vóór het bod moet weten
Alles in dit artikel is te controleren voordat u tekent, en meestal voor een paar euro of één telefoontje:
Bij het Kadaster: wie is de eigenaar van het perceel, rusten er hypotheken, beslagen of erfdienstbaarheden op (het recht van een ander om gebruik te maken van úw grond, bijvoorbeeld voor de hoofdleidingen van het park)?
In het pacht- of erfpachtcontract: de looptijd, de afloopregeling, de herzieningsclausule van de canon en de bepaling over het parkreglement.
Bij de verkoper: het bouwjaar en het bouwmateriaal van de opstal, en wat er de afgelopen jaren daadwerkelijk aan groot onderhoud is gedaan.
Dit is geen formaliteit die u aan de notaris kunt overlaten. Hij heeft een wettelijke onderzoeksplicht bij kadaster en akte, maar het blijft uw eigen verantwoordelijkheid om deze stukken vóór het bod te lezen, niet erna. Op het moment dat de notaris in beeld komt, is de prijs al bepaald.
Wat dit artikel niet doet
De bandbreedtes hierboven zijn marktindicaties, geen wetten. Uw eigen contract bepaalt de canon en de afloopregeling, uw eigen object bepaalt de levensduur, en de kwaliteit van bouw en onderhoud kan die levensduur naar beide kanten verschuiven. Dit is een rekenkundig kader, geen taxatie en geen juridisch of fiscaal advies. Voor de beoordeling van een specifiek contract is uw eigen notaris of jurist de juiste stap.
Wat het wél doet: het maakt zichtbaar dat de twee goedkoopste woorden in een brochure ("op erfpacht", "houten chalet") de duurste woorden in uw berekening kunnen zijn, en dat u die conclusie kunt trekken vóórdat u een bod uitbrengt.
Vergelijkt u nog? Het vergelijkingsblad van de Rendements Engine zet tien objecten naast elkaar en rekent ze met dezelfde methode door. Dat blad zit in het betaalde pakket.
Heeft u de woning al? Dezelfde rekenmethode laat per post zien waar uw rendement weglekt en wat er dit jaar werkelijk is overgebleven. Ook dat zit in hetzelfde systeem.
Veelgestelde vragen
Wat is het verschil tussen eigen grond en erfpacht bij een recreatiewoning?
Bij eigen grond bent u kadastraal eigenaar van het perceel én van het gebouw. Bij pacht of erfpacht koopt u alleen het gebouw en huurt u de grond tegen een jaarlijkse canon. In het eerste geval bouwt u vermogen op in de grond; in het tweede koopt u een gebruiksrecht met een einddatum en een prijs die tussentijds kan worden herzien.
Hoe lang gaat een houten chalet mee?
De economische levensduur ligt doorgaans tussen 15 en 25 jaar: de periode waarin het object commercieel verhuurbaar blijft tegen een marktconforme prijs, niet de periode waarin het overeind blijft staan. Een stenen recreatievilla haalt 50 jaar of meer.
Wat gebeurt er als het erfpachtcontract afloopt?
Dat staat volledig in uw eigen contract. In het gunstigste geval volgt verlenging of een vergoeding voor de opstal. In het ongunstigste geval vervalt uw gebouw om niet aan de grondeigenaar, of moet u het op eigen kosten verwijderen. Controleer die clausule vóór het bod.
Wat kost het slopen of afvoeren van een chalet?
Reken op € 5.000 tot € 7.500 voor demontage, afvoer en het opleveren van een schone kavel, afhankelijk van omvang, fundering en de eisen van het park. Het bedrag valt precies wanneer het object zelf niets meer opbrengt.
Waarom is een chalet op erfpacht goedkoper in aanschaf?
Omdat u de grond niet koopt. Dat lagere bedrag is geen korting maar een weerspiegeling van wat u minder krijgt: geen grondeigendom, een gebruiksrecht met een einddatum, en een jaarlijkse canon die het prijsverschil op termijn kan overtreffen.
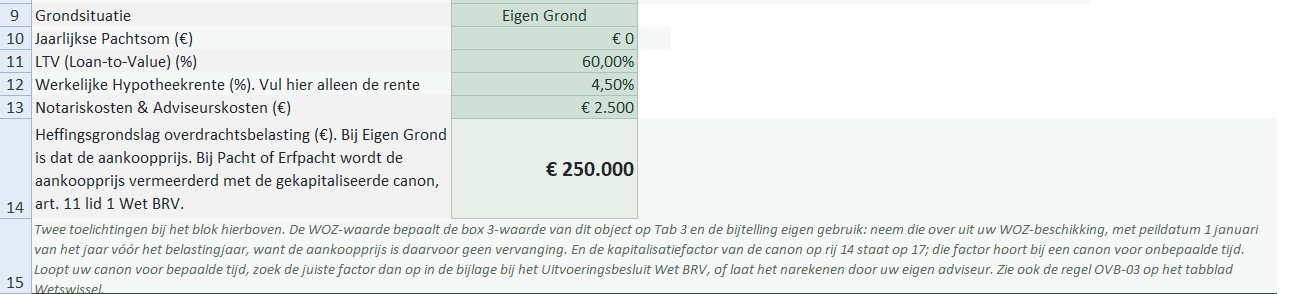
Tabblad 1 van de Rendements Engine. Zet u Grondsituatie op Pacht of Erfpacht, dan telt het model de gekapitaliseerde canon bij de heffingsgrondslag op, art. 11 lid 1 Wet BRV.
Wilt u dit op uw eigen object narekenen?
De Rendements Vesting rekent dezelfde posten door op uw eigen koopsom, uw eigen huurbelofte en uw eigen bezetting, tabblad voor tabblad, met de cel erbij waar elk getal vandaan komt.
GEEN FINANCIEEL ADVIES: de auteur van deze pagina is geen gediplomeerd financieel adviseur, vermogensbeheerder, accountant of fiscalist. Niets op deze pagina, in de voorbeelden of in de documentatie mag worden geïnterpreteerd of gebruikt als gepersonaliseerd financieel, juridisch of fiscaal advies. Lees ook de algemene voorwaarden en de privacyverklaring.
Bijgewerkt op 25 augustus 2026. De genoemde bandbreedtes zijn marktindicaties per augustus 2026.